卡号最好填,账单地址最容易填错虚拟卡拿到手之后怎么用:结账页、验证码、冻结、手机钱包、续费与注销

卡开好了,App 里一串 16 位卡号、一个有效期、三位安全码,眼前的结账页有七个格子。第一次用虚拟卡付款,最常栽在大家最不当回事的那一格:账单地址得填卡商登记的那一个,不是你现在住的地方。接下来是验证码发到了你没想到的地方、一笔看着像重复扣款的冻结,还有卡比订阅先到期导致的续费失败。这四处弄对了,虚拟卡和普通卡没什么两样;错一处,它就像坏了一样,其实没坏。
这篇讲什么(点开看大纲)
付款前,先在 App 里查清五样东西
往结账页里填任何东西之前,先在卡商 App 里打开这张卡,把五样东西找出来。花不了一分钟,第一次付款失败的原因,大半都在这五样里。还没挑好卡商的话,先看 怎么挑虚拟卡卡商。
- 完整的卡信息。多数 App 把卡号、有效期、CVC 藏在"查看卡片信息"后面,要过一次指纹或面容,每一项旁边都有复制按钮。能复制就别照着抄,从一个屏幕看着敲进另一个屏幕,最容易把两位数字敲反。
- 卡上的持卡人姓名。有的虚拟卡印着你登记的名字,有的什么都不印。App 显示什么就填什么,连顺序一起照抄:显示 ZHANG SAN,就别写成 SAN ZHANG。什么都不显示,就填卡商账户上的姓名。
- 登记在册的账单地址。在卡片设置或个人资料里。有的卡商用你注册时填的地址;有的给每张卡统一指定一个地址(常见是美国或香港的地址),并在 App 里写明。不管是哪种,结账页要的就是这个地址。
- 这是哪种卡。可反复充值的、一次性的(扣一次就作废),还是锁定首个扣款商户的。种类直接决定它能不能拿来绑订阅。
- 各项限额。单笔上限、单日上限、卡商屏蔽的商户类别,还有余额本身。超了任何一项都会失败,报错却很少告诉你是哪一项。
余额不够就先充好再去结账,别让付款页开着等你去充,结账页是会超时的。用 USDT 充值是另一套流程,见 用 USDT 给虚拟卡充值。
结账页上的格子,一格一格填
各家结账页排版不一样,格子却大同小异。每一格填什么、最容易在哪儿填错,对照下面这张表:
| 格子 | 填什么 | 常见填错 |
|---|---|---|
| 卡号 | App 里复制的 16 位数字 | 带空格粘贴,表单不认不认就四位一组手打 |
| 有效期 | 月份和年份,按 App 显示的填 | 填成了开卡那天的日期 |
| CVC / CVV | 卡片详情页里的三位数 | 用了旧的少数卡商会定期更换,填当下显示的那组 |
| 持卡人姓名 | App 显示的拼写,拉丁字母 | 写汉字、写昵称,或者姓和名顺序颠倒 |
| 账单地址 | 卡商为这张卡登记的地址 | 填成收货地址,或者填了自己家,而卡商登记的是另一个 |
| 邮编 / ZIP | 与登记的一字不差,空格也照抄 | 为了过只收美国邮编的表单,随手编一个 |
| 国家 | 账单地址所在的国家 | 填成你人今天所在的国家 |
地址最要紧的地方,是有地址核对的国家,主要是美国、英国和加拿大。在那里,商家会把你填的地址发给发卡方,拿回"对得上"或"对不上";英国只比地址和邮编里的数字。别的地方核对得松一些,但"国家"那一格仍然要和卡的账单地址一致。
点一次支付就停。再试之前,先打开 App 里这张卡的交易记录:很多卡商会把被拒的那一笔记在里面,有时还带着结账页没告诉你的原因。"余额不足"和"商户不支持"是完全不同的两件事,后者多半说明商家不收预付卡段,见 卡段被屏蔽那一篇。
验证码发去了你没想到的地方
现在不少结账页在你点支付之后,还要多走一步 3D Secure 验证。用银行卡时,验证码来自你的银行;用虚拟卡时,验证码来自发这张卡的机构,发往你在卡商那里留的联系方式:账户绑定手机号的短信、邮件,或者卡商 App 里的一条推送。
点完支付后的弹窗"Enter the code we sent to your phone ending in 22."(请输入发到尾号 22 手机上的验证码)
如果商家坚持要验证,页面却什么都不弹,去问卡商它的卡支不支持 3D Secure。有些预付卡项目不支持,要求验证的商家就会拒收,重试多少次都一样。
谁以"帮你验证""帮你激活""客服核对"为由要这串验证码,都是冲着你卡里的余额来的。正经付款时,验证码只输在你自己打开的结账页或卡商自己的 App 里;真正的卡商客服用不着它。
一笔小额扣款或冻结,什么时候会回来
刚用一张卡的人,常被两种扣款吓一跳。一种是把卡存进某个网站时的验证扣款:金额为零或很小的一笔授权,用来确认这张卡是活的,有时几分钟就消失,有时挂好几天。另一种是冻结:酒店、租车、部分订阅和少数商店,会先授权一笔钱,之后再扣走。
这两种都是授权,不是付款。钱被圈起来、显示为待处理,商家一直不扣,冻结就会到期解开。对网上刷卡,Stripe 的文档写的是授权通常有效 7 天;它的表格里,由顾客发起的付款,Visa 和 Mastercard 都是 7 天。
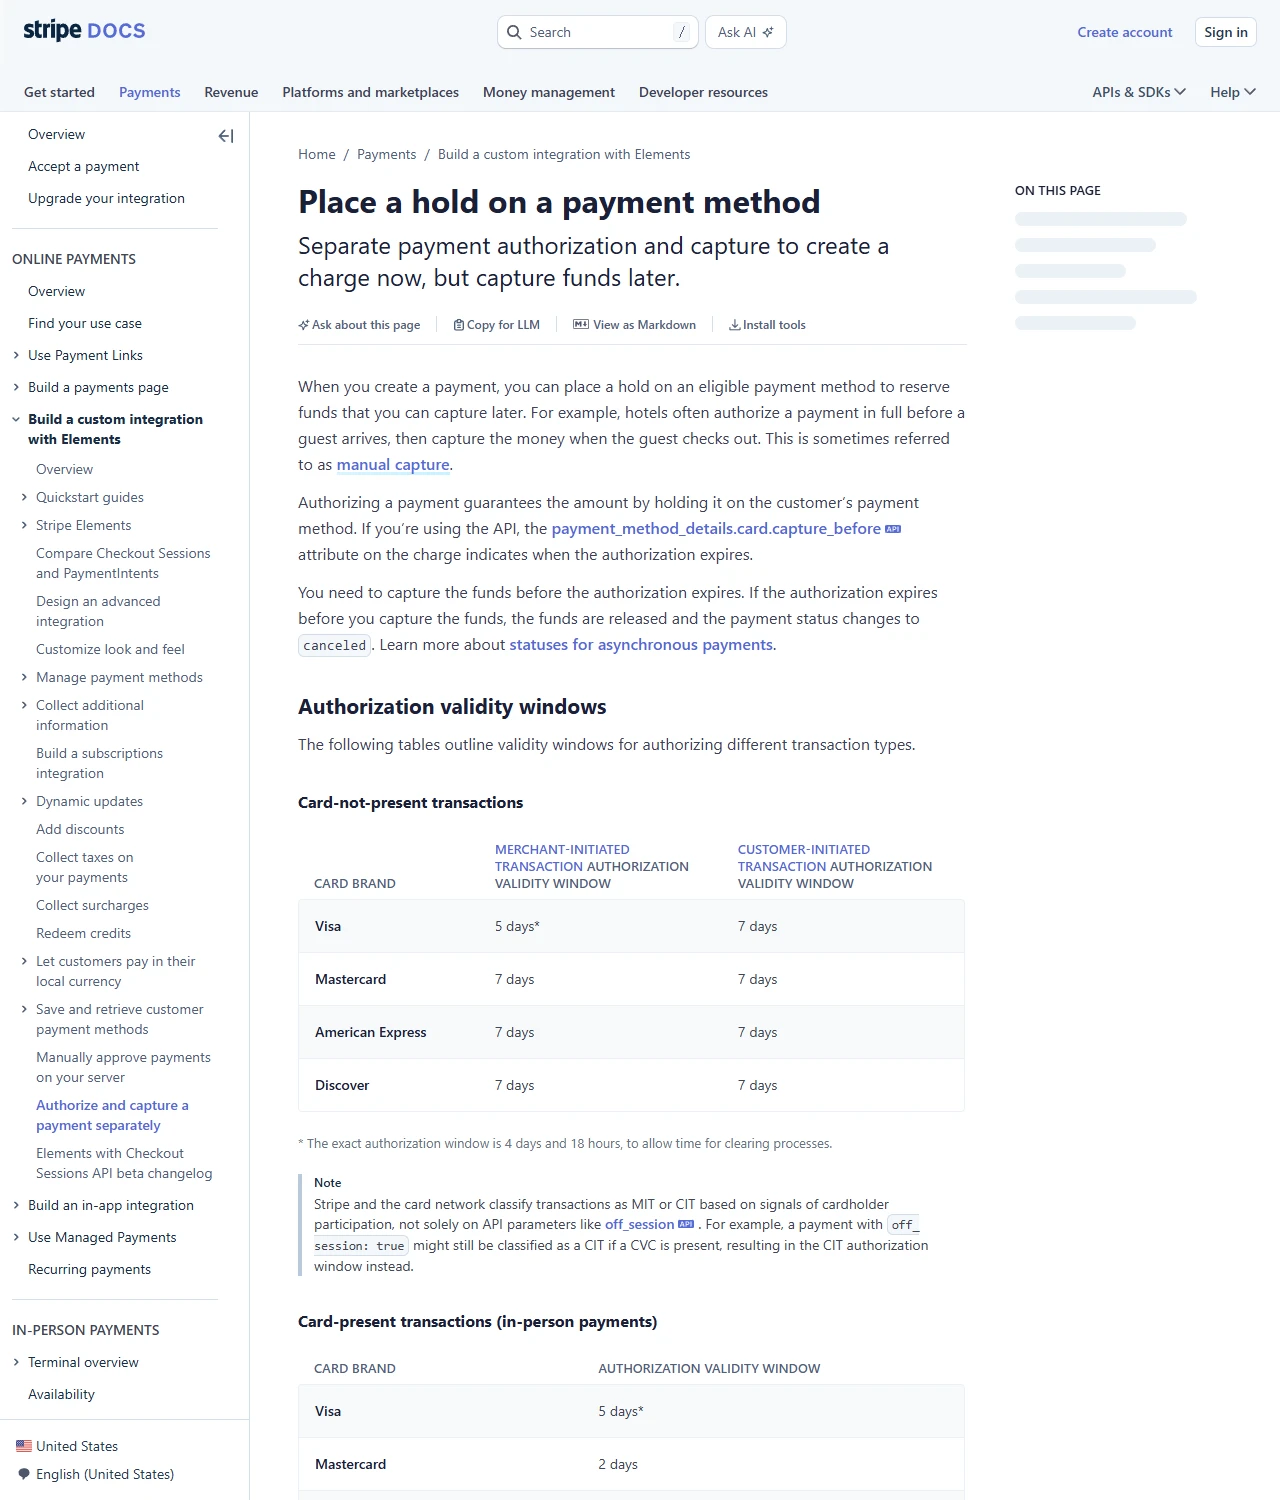
对预付卡来说,这有两个后果。冻结期间余额被占着,所以一张刚好充够价钱的卡,在第一笔冻结还没解开时,第二次付款就可能失败。另外,有些账单不区分冻结和已完成的付款,下结论说"扣了两次"之前,先看一眼状态栏。
绑定 Apple Pay 或 Google Wallet
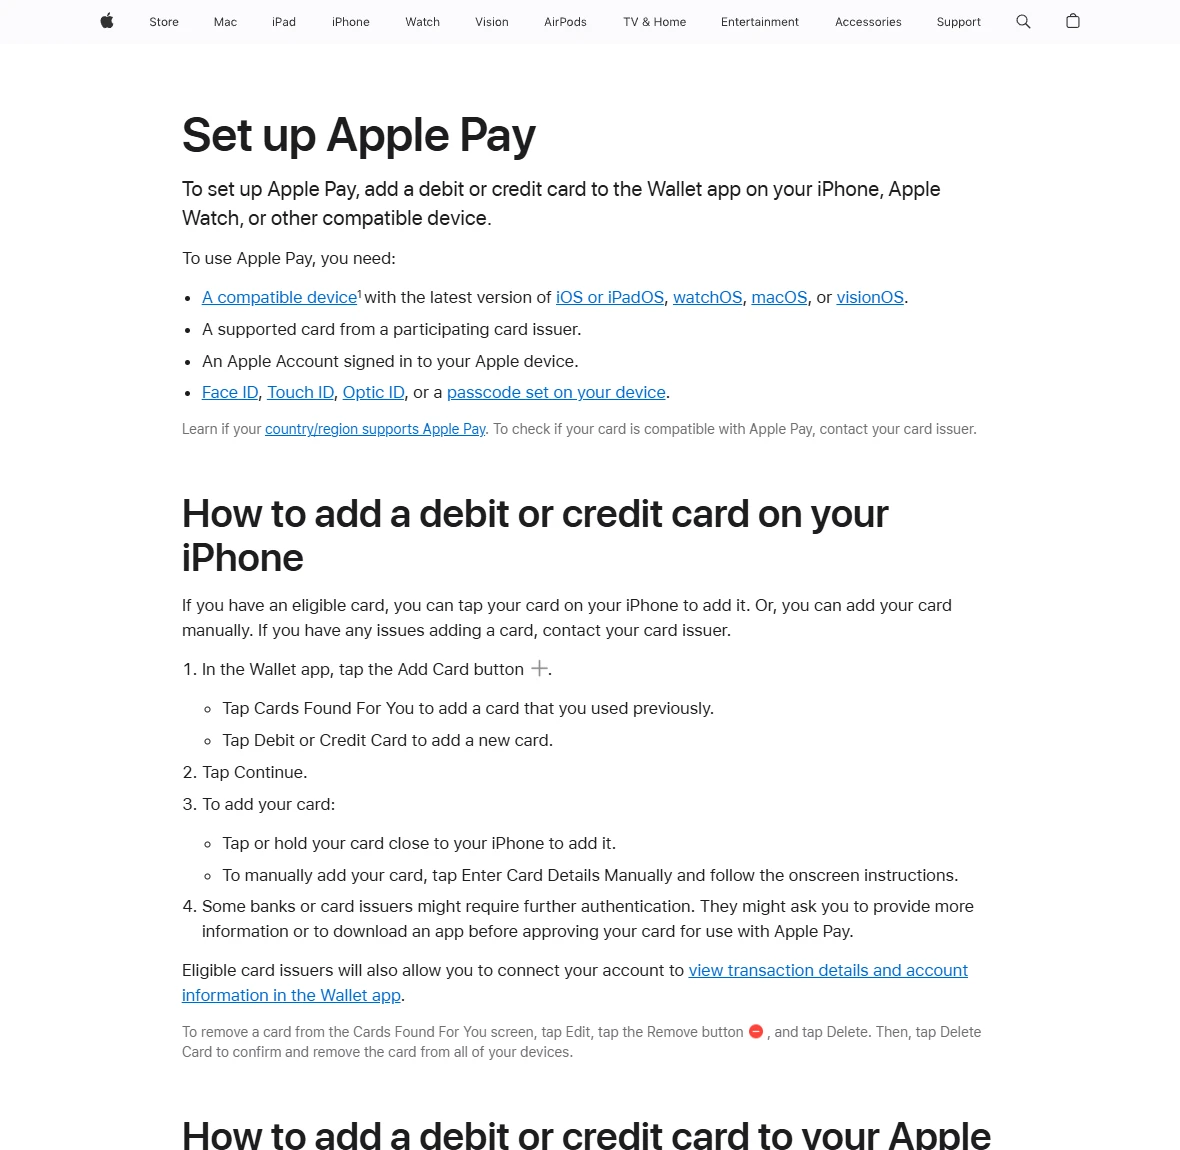
虚拟卡没有实体,想在店里的收银台用,只能靠手机钱包。行不行,看的是这张卡的发卡方有没有接入,不看你在哪个 App 买的卡。Apple 的设置说明把条件列得很清楚:兼容的设备、参与合作的发卡机构发行的受支持卡片、已登录的 Apple 账户,以及设置好的面容 ID、触控 ID 或密码。
- 先在卡商帮助页查它支不支持 Apple Pay 或 Google Wallet,很多卡商一句话就写明了。
- 在 iPhone 上打开钱包,点添加按钮,再点继续,选择手动输入卡片信息,毕竟没有实体卡可以靠近手机。
- 完成发卡方的验证,通常是一条短信验证码,或卡商 App 里的一次确认。
- 加不进去,就去问发卡方。Apple 自己对"无法添加卡片"的建议就是联系发卡机构;卡片本身没接入,手机这边解决不了。
卡进了钱包之后,手机在支持非接触付款的终端上,和钱包里其他卡一样碰一下就能付。Android 上的 Google Wallet 大致同理,同样取决于发卡方有没有接入。
别让订阅在续费那天扣不到
订阅要求这张卡每个月都在,而且不用你盯着。四个习惯能保证这一点:
- 用可反复充值的卡。一次性卡号扣完第一笔就作废;锁定商户的卡,只有锁的正好是这一家才行。
- 续费日前几天,让余额高于一整期的费用,别等到当天。
- 把卡的到期月份记在续费日旁边。换卡之后,自己把新卡信息填给商家;有的发卡方会自动把新卡信息推给商家,但预付卡别指望这个。
- 卡商允许的话,一个订阅配一张卡。要退订就关掉那一张,卡号泄露也只牵连一个服务。
真正的考验是第一次续费,不是第一笔扣款。怎么用一笔小额先把续费彩排一遍、再决定要不要转年付,见 订阅 AI 工具那一篇,换成别的订阅也是同样的做法。
退款、争议,和注销那一天
退款会原路回到付款的那张卡,是一笔新交易,要好几天才到,所以到的时候那张卡必须还开着。注销任何一张卡之前,先确认待处理交易清空了,也没有正在路上的退款。
商家不肯处理出了问题的订单,先书面联系商家,再找卡商。卡的争议(预付卡也一样)是由发卡方通过卡组织发起的,卡商客服就是起点。订单确认、往来邮件、扣款截图都留好,争议靠的就是这些。
干净地注销,按这个顺序走四步:
- 在商家那边取消绑在这张卡上的每一个订阅。
- 等待处理的冻结和该到的退款全部落地。
- 把余额花掉、转走或提现,看卡商条款允许哪一种。
- 在 App 里关闭或删除这张卡,并把它从存过它的网站上移除。
几个常被问到的问题
- 虚拟卡的账单地址到底填什么?
- 填卡商为这张卡登记的那个,在 App 的卡片设置或个人资料里能找到。常见的是你注册时填的地址,也有卡商统一指定的地址;不管哪种,它都不自动等于你的收货地址。
- 虚拟卡能在实体店用吗?
- 只能通过手机钱包,而且要这张卡的发卡方支持 Apple Pay 或 Google Wallet。它没有实体卡片,插不了也刷不了。
- 一张虚拟卡能在好几个网站用吗?
- 可反复充值的卡可以,和普通卡一样。一次性卡号扣完第一笔就作废,锁定商户的卡只能在第一次用的那家用。不少人仍然给每个订阅配一张卡,退订一个不牵连其他。
- 虚拟卡过期了,绑在上面的订阅会怎样?
- 商家拿不到新卡信息,下一次续费就会失败。有的发卡方会自动把新信息推给商家,但预付卡最好在到期月份之前,自己去商家那里更新。
资料核对:本文不提供任何费率或承诺。某张卡支持哪些手机钱包、账单地址登记在哪、退款和提现怎么走,看卡商自己的帮助页;商家怎么核对地址、怎么冻结金额,看商家的结账说明。更新于 2026-09-12。
参考来源
Apple 那页是写给持卡人的,Stripe 和 Opayo 两页是写给商家的,合起来正好看清结账页拿你的卡做了什么。至于你那张卡具体怎样,只有卡商答得了。